当サイトはアフィリエイト広告を利用しています
「税理士 独立 うまくいかない」と検索してたどり着いたなら、今まさに、開業したものの思っていた状態になっていない当事者だと思います。この記事では「うまくいかない人の特徴」を並べません。特徴の列挙は、自分を当てはめて落ち込むだけで次の一手につながらないからです。
代わりに扱うのは判断基準です。何を見て判断するのか、立て直しは何から手をつけるのか、撤退・再就職・兼業をどう位置づけるのか。この3つを順に整理します。
先に筆者の立ち位置を明示します。筆者は2026年2月に開業した開業税理士であり、立て直しや撤退を経験した当事者ではありません。そのため本記事は、開業前・開業初期に何を判断材料に置いたかのみ実体験として書き、それ以外は一般論・公表資料として区別して書きます。
これから開業する段階の方は、先に【完全ロードマップ】税理士開業の始め方を読んでいただいたほうが役に立ちます。
この記事を書いた人
税理士YC
中卒・元パチプロ。10年間の受験生活を経て税理士になった、開業したての税理士です(2026年2月開業)。「普通のルート」を通ってこなかったからこそ分かる、開業のリアルや失敗を発信しています。
「うまくいっていない」とは何を指す?感情ではなく数字と時間軸で定義する
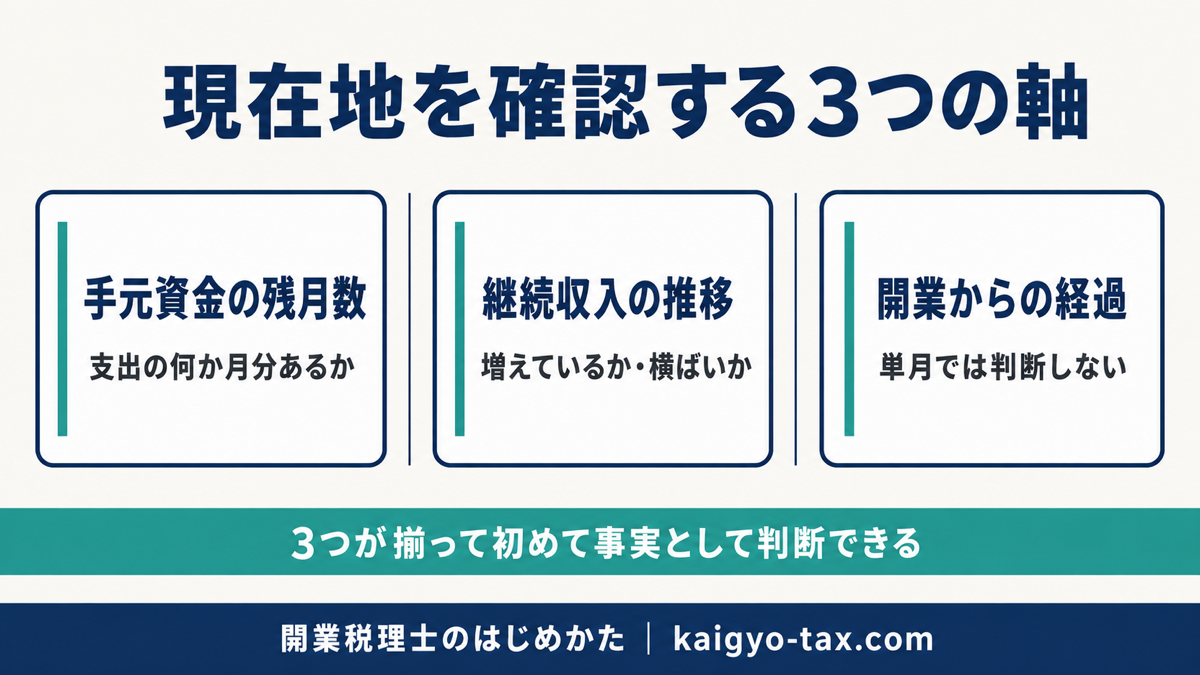
うまくいっていない状態とは、気持ちが落ち込んでいる状態のことではありません。ここでは「手元資金があと何か月分あるか」「継続収入が積み上がっているか」「開業から何か月経過したか」の3点で判定できる状態を指します。この3つが揃って初めて、事実として現在地を確認できます。
この3つを見ないまま「うまくいっていない気がする」と考えている間は、立て直すべきなのか、まだ想定の範囲内なのかすら判断できません。
手元資金はあと何か月分あるか
最初に見るべきは売上ではなく、手元資金が何か月分の支出をまかなえるかです。売上が少なくても資金に十分な余裕があるなら、まだ試行錯誤できる時間があります。逆に売上がそこそこあっても入金までの期間が長く資金が心もとないなら、緊急度はまったく違います。
生活費と事務所経費を合算した1か月あたりの支出額を出し、手元資金を割ってください。この「残月数」が、打てる手の範囲を決めます。資金が尽きてから考え始めると、選べる選択肢そのものが減ります
売上ではなく「継続収入がどう積み上がっているか」を見る
単発のスポット業務は月ごとの振れ幅が大きく、単月の売上では状況を判断できません。見るべきは、毎月決まって発生する顧問報酬が3か月前と比べてどう変化しているかです。金額が小さくても増えているなら方向としては積み上がっており、横ばいや減少が3か月以上続くなら、営業の入口そのものを見直す段階だと判断できます。
開業何か月目かで、同じ数字の意味は変わる
同じ「顧問先3件」でも、開業3か月目と2年目とでは意味がまったく違います。開業初期は営業から契約・入金までのタイムラグがそのまま数字の遅れとして表れるため、短い期間で判断すると実態より悪く見えます。
判断は最低でも3か月単位、できれば6か月単位の推移で行い、単月の落ち込みで結論を出さないことです。
撤退ラインは、判断できるうちに決めておく
ここは筆者自身が開業前に実際に決めた部分です。筆者は開業を決める前に手元資金が何か月分あるかを計算し、「残り何か月分を切ったら勤務に戻ることを検討する」というラインを先に決めてから開業しました。具体的な金額は公開しませんが、重要なのは金額ではなく、余裕があるうちに基準を決めておいたという点です。追い詰められてからの判断は冷静さを欠き、選択肢も少なくなります。まだ決めていない場合は、今この時点で決めることが最初の具体的な行動になります。開業前の資金の考え方は税理士開業資金はいくら必要?費用内訳と実額を公開でも整理しています。
よく挙がる「うまくいかない人の特徴」は、どう読めばいい?
結論として、特徴の列挙は原因の特定になりません。「営業が苦手」「安売りしがち」といった表現は性格の話に見えますが、実際には変えられる構造の問題として言い換えられます。読み替えたうえで、確認すべき事実を1つ決めるところまで進めてください。
以下の表は筆者の実体験ではなく、一般に語られる特徴を状態として整理し直したものです。
※表は横にスクロールできます
※スマホでは表を横にスクロールできます。
| よく言われる特徴 | 状態としての言い換え | 確認すること |
|---|---|---|
| 営業が苦手 | 見込み客と接触する機会が月に数回しかない状態 | 直近3か月の新規接触件数 |
| 安売りしがち | 単価と実作業時間が釣り合っていない状態 | 1件あたりの実作業時間と時間単価 |
| 顧客を選べない | 断る基準が言語化されていない状態 | 受任基準が文章になっているか |
| 何でも自分でやる | 単価の低い作業に時間を取られている状態 | 週の作業時間の内訳 |
| 決断が遅い | 判断する基準を決めていない状態 | 撤退ライン・値上げラインの有無 |
特徴に当てはまるかどうかは、立て直しの判断材料にはなりません。判断材料になるのは、確認できる数字だけです。性格の問題として片づけた瞬間に、打てる手がなくなります
単価と受任基準の考え方は顧問料はいくらにする?料金表の作り方で詳しく扱っています。
立て直しは何から手をつける?着手コストの低い順に並べる
立て直しで最も避けたいのは、一度にすべてを変えることです。費用がかからず後から元に戻せるものから順に試し、効果を確認してから次に進みます。以下は費用と不可逆性(後戻りのしにくさ)が小さい順に並べたもので、筆者が立て直しを実践した記録ではなく、その2つの基準で整理した一般的な考え方です。
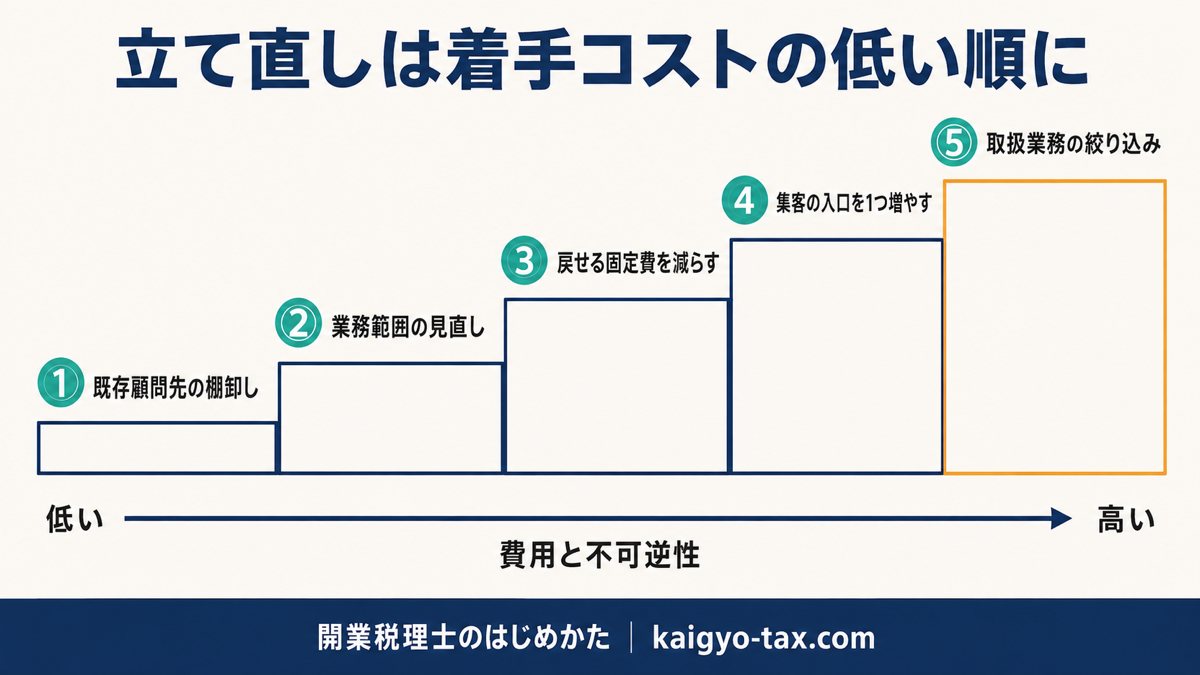
既存顧問先と過去の接点を棚卸しする
今いる顧問先、過去に相談だけで終わった相手、前職時代の関係者を書き出します。費用はゼロで、最も反応が早い層です。ここを一巡してから外に出ます。
単価ではなく「業務範囲」を見直す
値上げの前に、現在の報酬に含まれる作業範囲を確認します。範囲が曖昧なまま作業が増えている場合、単価を上げなくても時間単価は改善します。
固定費のうち、止めても戻せるものから減らす
サブスク型のサービスや使っていないツールなど、解約しても再契約できるものから見直します。設備の売却や解約金の出る契約は、この段階では触りません。
集客の入口を1つだけ増やす
紹介、マッチングサイト、事務所ホームページなど、入口を1つ選んで加えます。同時に複数始めると、どれが効いたか判断できません。
取扱業務を絞り込む
ここから不可逆性が上がります。対応業務や顧客層を絞る判断は、1〜4を試して数字を確認してからにしてください。
同時に全部やると、何が効いたのか永久にわからなくなります。焦って一度に変えることが、立て直しを最も遠回りにします
営業の入口を増やす具体的な方法は顧問先ゼロから始める税理士の営業方法にまとめています。
撤退・再就職・兼業は「失敗」なのか?
結論から言えば、失敗ではありません。撤退・再就職・兼業は、資金と時間と資格を手元に残すための判断であり、立て直しと並列に置かれる選択肢です。税理士資格は廃業によって失われるものではなく、もう一度開業することもできます。以下は筆者の体験ではなく、制度上の扱いと一般的な整理として書きます。
撤退(廃業)を選ぶ場合に確認すること
廃業を検討する場合、税理士としての届出と個人事業主としての届出の両方が関係します。所属税理士会・支部への届出、税務署への廃業に関する届出、青色申告や消費税の各種届出の取扱い、小規模企業共済に加入している場合の取扱いなどが該当します。2026年9月時点の一般的な整理であり、必要な書類や期限は個別事情で変わります。実際の手続きは、必ず所属税理士会と国税庁の案内で最新の内容を確認してください
勤務に戻る・兼業という選択肢
一度勤務に戻ることは、開業の断念とイコールではありません。勤務で収入を安定させつつ、勤務先で認められる範囲で顧問先を継続する形もあります。勤務に戻ることは「開業の終わり」ではなく、資金を回復させて再開の準備をする期間にもなり得ます。
どちらが自分に合うかを整理するには、勤務税理士と独立開業どっちを選ぶ?の比較軸が使えます。実際に開業した人がどう感じているかは税理士開業のリアル|売上・費用・失敗談まとめにまとめています。
なお、判断を一人で抱え込む必要はありません。所属支部の先輩税理士、同期、家族など、状況を話せる相手を持つことも、判断の質を保つうえで重要です。
開業して半年で顧問先ゼロなら、うまくいっていないと考えるべきですか?
半年という期間だけでは判断できません。必要なのは手元資金の残月数と営業活動の量です。接触件数がゼロに近いまま半年が経っているなら見直しが必要ですが、接触は続いていて契約に至っていないだけなら、まだ試行錯誤の段階と考えられます。
撤退ラインはどう決めればいいですか?
手元資金が何か月分の支出をまかなえるかで決めるのが最もわかりやすい方法です。筆者は開業前に「残り何か月分を切ったら勤務に戻ることを検討する」というラインを決めてから開業しました。重要なのは金額ではなく、余裕があるうちに決めておくことです。
一度廃業したら、もう開業できませんか?
税理士資格そのものは廃業によって失われるものではなく、再度開業することもできます。ただし登録に関する手続きは必要になるため、2026年9月時点の具体的な取扱いは所属税理士会に直接ご確認ください。
立て直しで最初にやるべきことは何ですか?
新しい集客施策ではなく、既存顧問先と過去に接点のあった相手の棚卸しです。費用がかからず、最も反応が早い層だからです。ここを一巡してから外部への集客に進みます。
まとめ|判断できるうちに判断するために
うまくいっているかどうかは、気分ではなく「手元資金の残月数」「継続収入の推移」「開業からの経過月数」の3つで判断できます。特徴に当てはまるかどうかは判断材料になりません。立て直しは費用と不可逆性の小さい打ち手から1つずつ試し、撤退・再就職・兼業は失敗ではなく資金と時間を残すための選択肢として並べます。
今日この記事を読んで1つだけ実行するなら、手元資金を1か月あたりの支出で割って「あと何か月分か」を出すことです。数字が出れば、次に何を考えるべきかが決まります。
これから開業する段階の方は【完全ロードマップ】税理士開業の始め方を、実際の開業後の状況を知りたい方は税理士開業のリアル|売上・費用・失敗談まとめをあわせてご覧ください。