税理士として開業したとき、いちばん不安だったのは営業でした。勤務時代は目の前の顧問先に対応していればよく、顧問先をどう増やすかを自分で考えたことがなかったからです。開業した瞬間、その部分だけがまるごと空白になります。
税法の実務書は勤務時代の蓄積で足りました。開業直後に足りなかったのは、顧問先をどう獲得し、顧問料をいくらに設定し、それをどう説明するかという部分です。
この記事では、開業税理士である筆者が実際に読んだ集客・営業・顧問料の本3冊と、そこから決めた自分の方針を紹介します。本の要約ではなく、読んだ結果どう判断したかを中心に書きます。
この記事を書いた人
税理士YC
中卒・元パチプロ。10年間の受験生活を経て税理士になった、開業したての税理士です(2026年2月開業)。「普通のルート」を通ってこなかったからこそ分かる、開業のリアルや失敗を発信しています。
なぜ実務書より先に集客の本を読んだのか?
開業してすぐ必要になるのは、税法の知識ではなく経営判断です。顧問先をどう増やすか、顧問料をいくらにするか、どの依頼を受けてどれを断るか。これらは勤務時代には他人が決めていた部分で、開業した日から自分で決めることになります。
士業の集客とは、広告を出して依頼を待つことではなく、誰に、どういう経路で知ってもらうかを自分で設計することです。経路が決まっていないと、営業に使える時間だけが消えていきます。
実務は何とかなる、と思っていました。実際に困ったのは営業のほうです。
顧問先ゼロから何を試せる?|士業の集客手段を整理する
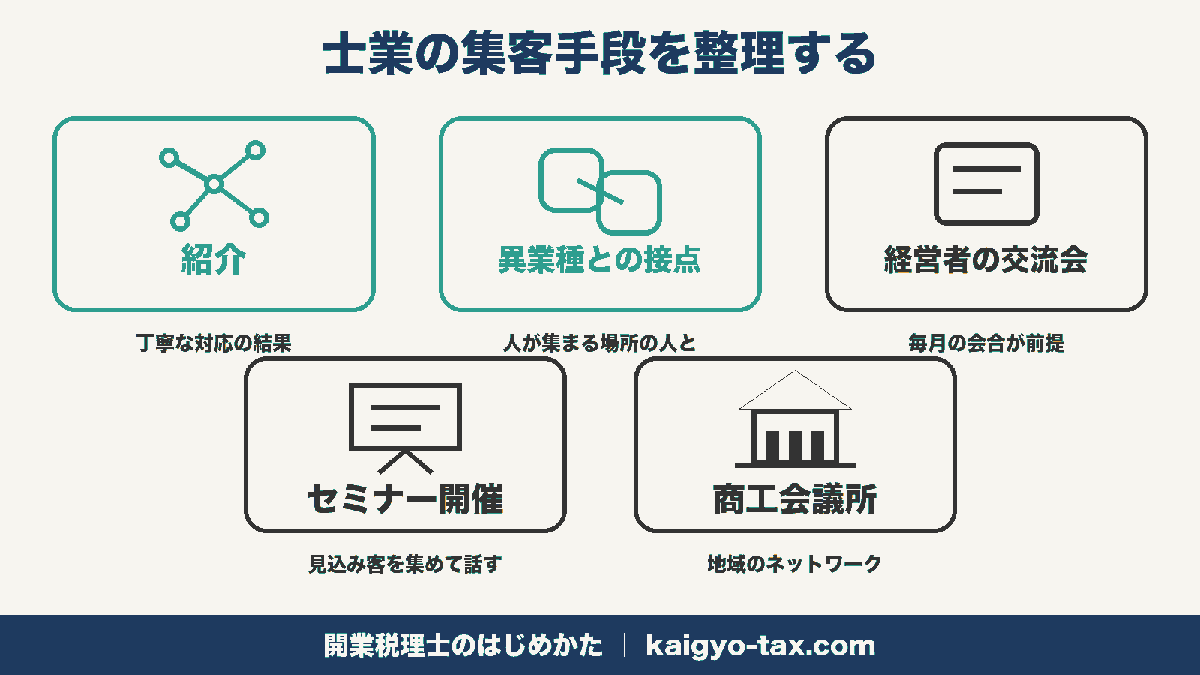
『売れ続ける士業・コンサルが実践してきた 起業3年目までの最強の顧客獲得術』は、紹介・異業種提携・セミナーといった士業向けの集客手段を、開業3年目までに絞って整理した本です。筆者が開業前に最初に読んだ営業本でした。
この本に出てくる手段を、筆者が実際に手をつけたかどうかと並べると次のとおりです。
※スマホでは表を横にスクロールできます。
| 手段 | 何が起点になるか | 筆者の実践 |
|---|---|---|
| 紹介 | 既存の顧客に丁寧に対応すること | 実践中 |
| 異業種との接点 | 人が集まる場所にいる人と知り合うこと | 実践中 |
| 経営者の交流会 | 定期的な会合への参加 | 1度参加したが継続せず |
| セミナー開催 | 見込み客を集めて話すこと | 未実施 |
| 商工会議所 | 地域の事業者ネットワーク | 未加入 |
いちばん手応えがあったのは紹介です。紹介は営業活動ではなく、目の前の顧客に丁寧に対応した結果として起きます。新規開拓の時間を増やすより、いま受けている仕事の質を落とさないほうが結果的に次につながる、というのが開業してからの実感です。
異業種との接点も想像以上に効きました。人が集まる場所にいる人、たとえば飲食店を営んでいる方や保険の営業をされている方と知り合っておくと、新しい話が頻繁に入ってきます。士業どうしで固まるより、業種が離れているほうが情報の重なりが少ないぶん有効でした。
一方で、経営者の交流会は1度参加してみて、自分の働き方には合いませんでした。毎月の会合に通う形が続けられないと感じたためです。商工会議所には現時点で加入していません。セミナーは本でも勧められている手段ですが、筆者は現時点で未実施です。


営業手段を実際にどう動かしたかは顧問先ゼロから始める税理士の営業方法にまとめています。
\読み放題で試して、残したい本だけ買う/
紹介が増えるかどうかは、新規の営業よりいまの仕事の質で決まると思っています。
売上目標はどう分解する?|必要な顧問先数から逆算する
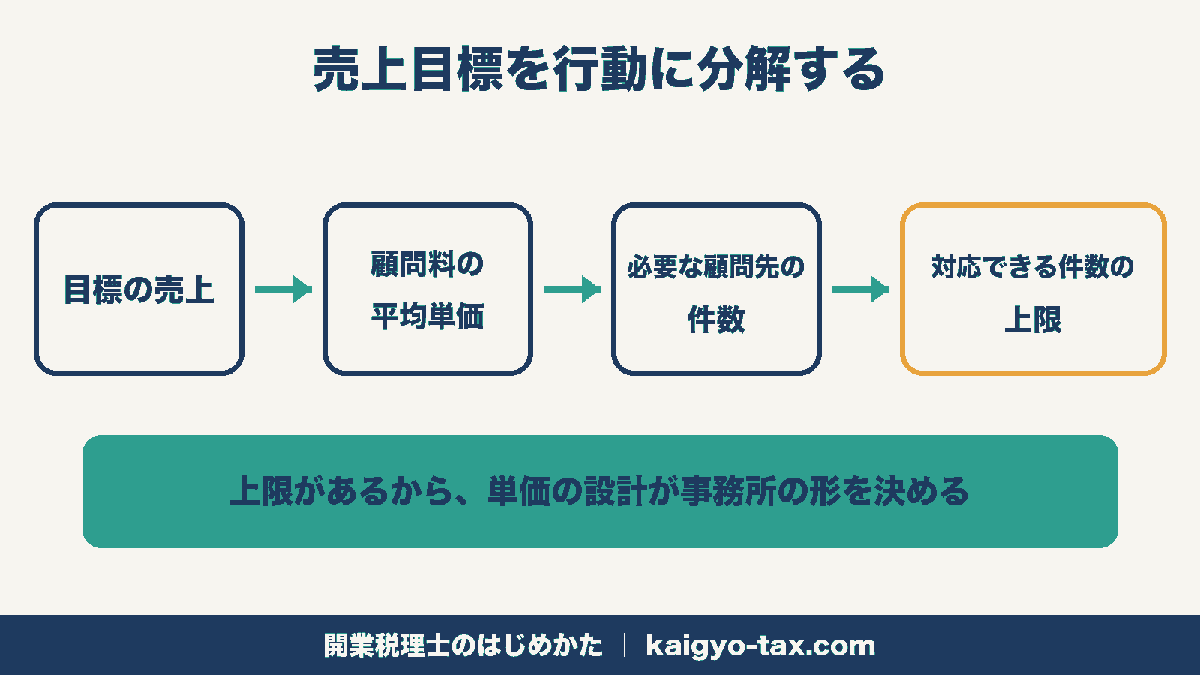
『税理士なら誰でも年収3000万』は、集客・マーケティング・事務所オペレーションを税理士業に特化して書いた本です。筆者はこの本を、売上目標をどう分解するかの参考にしました。
年収や売上の目標をそのまま掲げても、明日やることは決まりません。目標は「平均単価いくらの顧問先が何件必要か」まで割らないと、行動に変換できません。ひとりで運営する事務所は受けられる件数に上限があるので、単価と件数のどちらを動かすかという話に必ず行き着きます。
件数に上限がある以上、単価の設定が事務所の形をほぼ決めてしまいます。
顧問料はなぜ払われるのか?|依頼する側から見た価値
『税理士に顧問料を払う本当の理由』は、顧問先の側から「なぜ顧問料を払うのか」を書いた本です。税理士が自分の料金を説明するときの言葉を探していて読みました。いまも料金表を見直すときに読み返しています。
料金を説明するとき、作業量から積み上げて話すと、依頼する側には「その作業は本当に必要か」という話に聞こえます。依頼側が払っているのは作業の対価だけではない、という視点はこの本から得ました。
なお、この本は2026年9月時点でKindle Unlimitedの読み放題対象です。筆者も読み放題で読みました。
顧問料そのものの決め方は顧問料はいくらにする?料金表の作り方に詳しく書いています。
自分の料金を説明する言葉は、依頼する側の本から探すほうが早かったです。
3冊を読んで実際に決めたこと
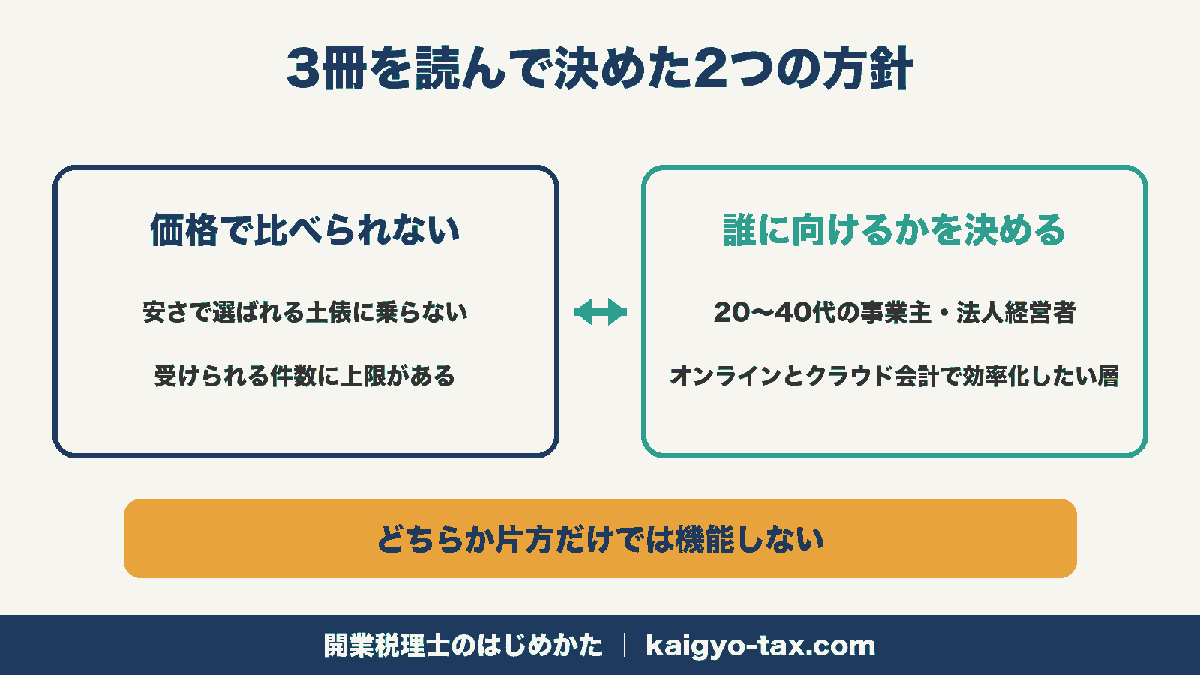
3冊を読んで筆者が決めたのは、顧問料を安売りしないことと、対象とする顧客層を絞ることの2つです。この2つはセットで、片方だけ決めても機能しません。
ひとりで仕事をしている以上、受けられる件数には上限があります。だから価格を下げて件数を取る方向には進まないと決めました。気が合う相手と、お互いに納得できる値段と業務量で請け負う。これを料金表の前提に置いています。
顧客層についても、誰に向けた事務所かを先に決めました。筆者が想定しているのは、20代から40代の事業主・法人経営者で、オンラインやクラウド会計を使って業務を効率化したいと考えている層です。この層に向けるなら、対面の頻度より、やり取りの速さと仕組みの提案が価値になります。
料金だけを比べて問い合わせが来る場合、成約率は高くありません。逆に、料金が相場より高くても、提供する進め方に納得してもらえれば契約になります。この順番が分かってから、料金表の作り方が変わりました。
誰に向けるかを決めないまま値段だけ決めても、結局ぶれます。
3冊の使い分け一覧【2026年9月時点】
読む順番を決めるなら、集客手段の全体像を掴んでから、売上目標の分解、最後に顧問料の説明、の順です。
※スマホでは表を横にスクロールできます。
| 書名 | 何に効く本か | 読む順番 | 入手方法(2026年9月時点) |
|---|---|---|---|
| 起業3年目までの最強の顧客獲得術 | 士業向けの集客手段の全体像 | 1 | 購入 |
| 税理士なら誰でも年収3000万 | 売上目標の分解・事務所の運営 | 2 | 購入 |
| 税理士に顧問料を払う本当の理由 | 顧問料を説明する言葉 | 3 | Kindle Unlimited対象 |
読み放題の対象は入れ替わるため、購入前に各商品ページでご確認ください。ジャンルごとの本は税理士開業の前後に読んでよかった本まとめに、読み放題で元が取れるかの検証はKindle Unlimitedは開業税理士に元が取れる?(【準備中:No.59公開後にリンク】)(準備中)にまとめています。
3冊とも役割が違うので、順番に読むと重複した感じがありません。
営業本をそのまま税理士が使えない点は?
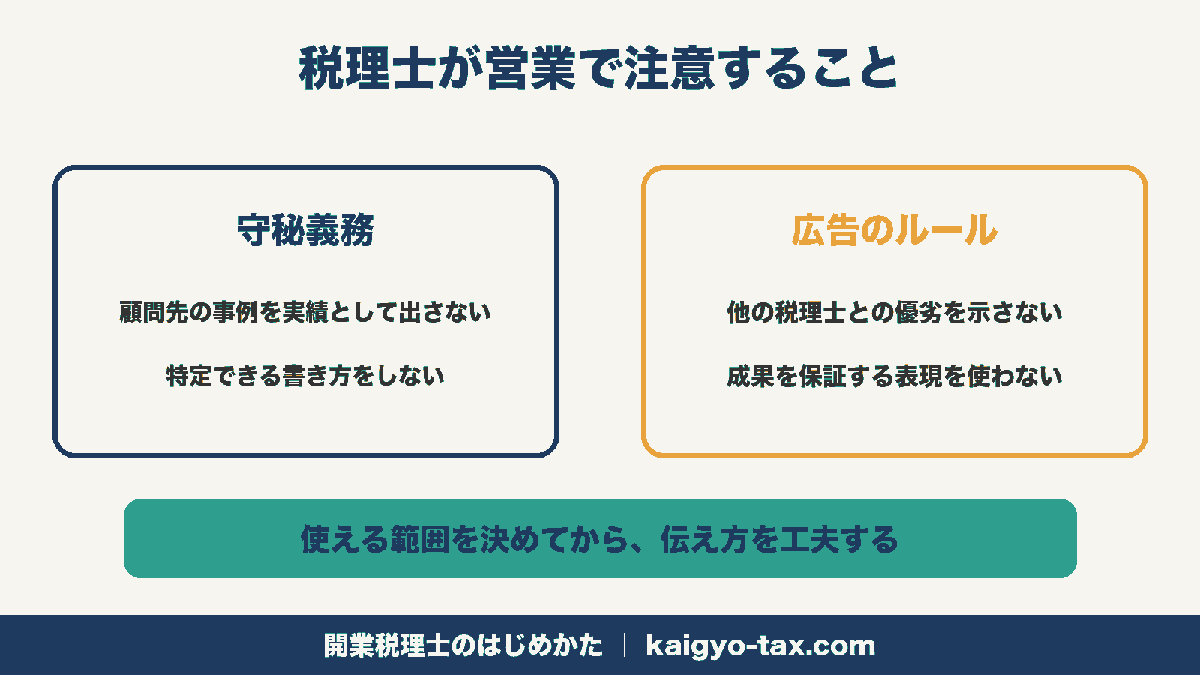
一般の営業本やマーケティング本に書かれている手法は、そのまま税理士が使えない部分があります。税理士には守秘義務があり、広告についても日本税理士会連合会の指針があるためです。
一般の営業本でよく出てくる、実績を数字で見せて比較優位を訴える手法は、士業ではそのまま使えません。使える範囲を先に確認してから、その中で伝え方を工夫する順番になります。広告に関する具体的な決まりは日本税理士会連合会の指針に記載があるので、営業を本格化する前に一度目を通しておくことをおすすめします。
制約がある分、地道に信頼を積むほうが結局は近道だと感じています。
開業前に営業の本は何冊読めばいいですか?
筆者の実感では、集客手段の全体像・売上の分解・顧問料の説明が1冊ずつ押さえられていれば足ります。同じジャンルを読み重ねるより、1冊読んで実際に動いたほうが早く分かります。
顧問先ゼロで開業しても大丈夫ですか?
開業直後にできることは限られますが、紹介と異業種との接点は資金がなくても始められます。筆者も広告費をかけずに動いています。
経営者の交流会や商工会議所には入るべきですか?
向き不向きがあります。筆者は交流会に1度参加して自分の働き方に合わないと判断し、商工会議所には加入していません。定期的な会合に通えるかを先に考えてから決めるのがよいと思います。
顧問料は相場に合わせるべきですか?
筆者は相場に合わせる形は取っていません。ひとりで受けられる件数に上限がある以上、価格の安さで選ばれる土俵に乗らないほうが、結果的に続けやすいと考えています。
まとめ
開業直後に必要だったのは、税法の知識ではなく、顧問先をどう増やし、顧問料をどう決めて説明するかという判断でした。3冊を読んで決めたのは、価格で比較される土俵に乗らないことと、対象とする顧客層を先に絞ることです。
本以外の開業準備(登録手続き・事務所のHP・PC環境・会計ソフト)は、開業税理士のはじめかたトップページのカテゴリからたどれます。
ジャンル別に読んだ本をまとめた本棚では、法人化・資金繰り・ブログ運営の本も紹介しています。ひとり法人や節税の本は読み放題の対象が多いので、まず試してから買う本を選ぶ方法もあります。
\まずは無料体験から/