開業1年目、筆者がいちばん手に取ったのは税法の専門書ではなく「お金の本」でした。顧問先の試算表や資金繰りは見慣れていても、自分の事務所の預金残高を自分で管理するのは、開業して初めての経験だったからです。
この記事では、開業税理士である筆者が開業1年目に読んだ節税・資金繰り・借入の本7冊を紹介します。あわせて、実際に運転資金をどう決めたか、創業融資と追加の借入をどう判断したかを、実際の金額とともにまとめます。
これから開業する税理士の方や、開業直後で預金残高の減り方が気になっている方の参考になればうれしいです。
この記事を書いた人
税理士YC
中卒・元パチプロ。10年間の受験生活を経て税理士になった、開業したての税理士です(2026年2月開業)。「普通のルート」を通ってこなかったからこそ分かる、開業のリアルや失敗を発信しています。
税理士なのに、なぜお金の本を7冊読んだのか?
結論から言うと、顧問先の数字を見ることと、自分の事務所の資金繰りを回すことは別物だったからです。開業1年目は、運転資金・節税・借入の3つを、自分のお金で初めて判断することになりました。
運転資金とは、家賃・通信費・ソフト利用料といった日々の支払いを、売上が入金されるまでのあいだ賄うためのお金のことです。
筆者は開業前から開業初期にかけて、月5冊ほどのペースで本を読んでいました。そのうち「お金」の本は、次の3つの目的で選んでいます。
以下、この3つの目的に沿って、実際に何を判断したかを書いていきます。
税理士だからといって、自分の事務所の資金繰りが自然に回るわけではありませんでした。
開業1年目の運転資金はどう決めた?
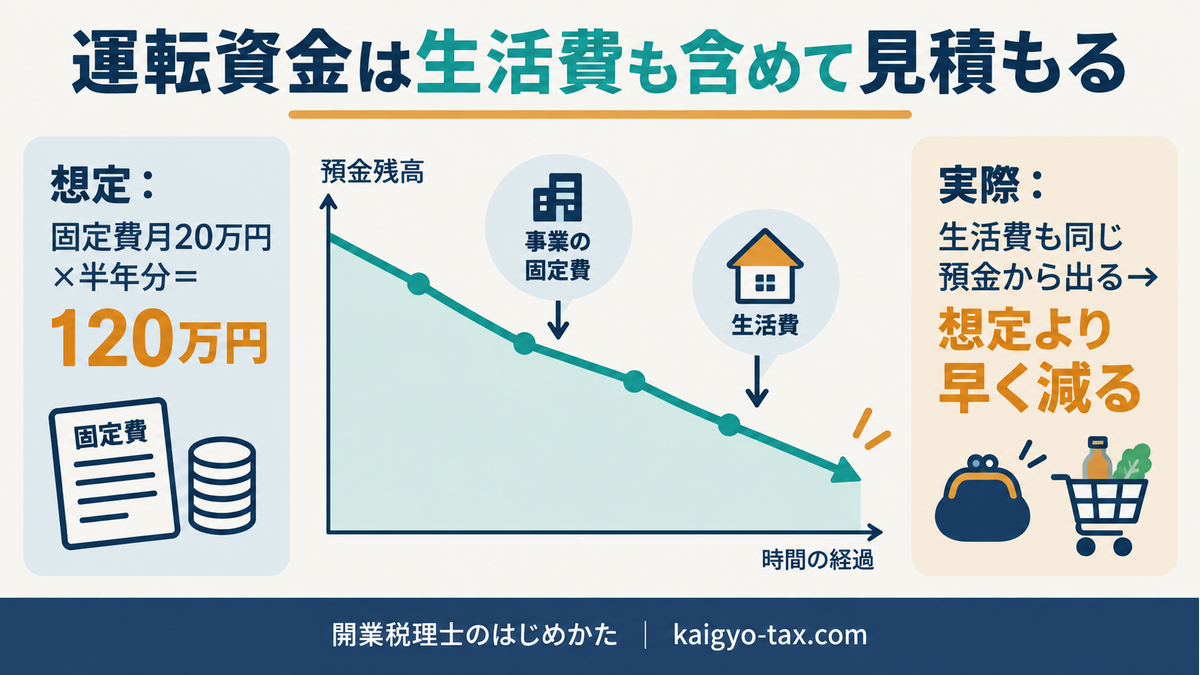
結論として、事業の固定費(月20万円)の半年分を預金残高として保つ方針で開業しました。ただ、開業初期は顧問料の入金が少なく、事業経費に加えて生活費も出ていくため、預金残高は想定より早いペースで減りました。
開業初期は顧問先が少ないため、毎月入ってくる顧問料も少額です。一方で、事業の固定費は開業した月から毎月かかります。さらに個人事業なので、生活費も同じ預金から出ていきます。
その結果、預金残高は当初の想定より早いペースで減っていきました。振り返ると、運転資金を事業の固定費だけで見積もっていたことが、想定とずれた一番の原因です。
運転資金の目安は、事業の固定費だけでなく生活費も含めて見積もることが大切です。
事業の固定費だけで見積もった「半年分」は、生活費を含めると半年もちません。
開業資金の内訳と実際の金額は、税理士開業資金はいくら必要?費用内訳と実額を公開にまとめています。


 ポチップ
この記事で紹介する7冊のうち4冊は、Kindle Unlimitedの読み放題対象です(2026年9月時点)。
\読み放題で試して、残したい本だけ買う/
「半年分あるから大丈夫」と考えていましたが、生活費の分だけ早く減っていきました。
節税しているのにお金が残らないのはなぜ?
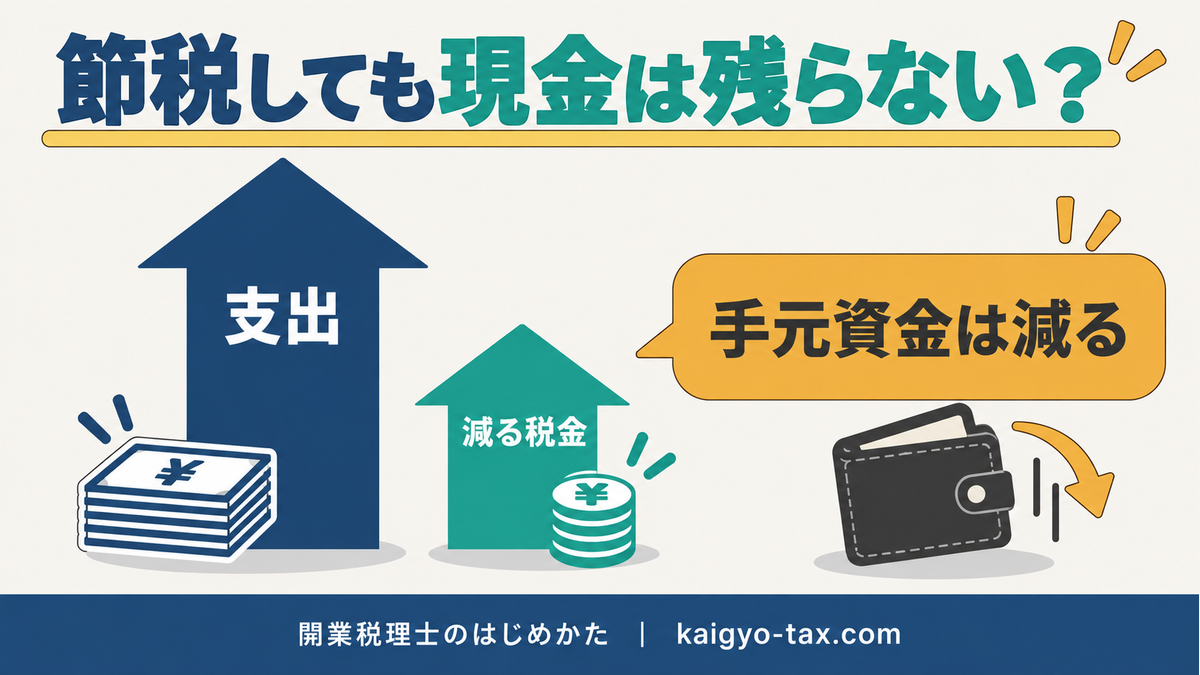
結論として、節税のために使ったお金は、それによって減る税金よりも大きいからです。税金を減らすために現金を使えば、そのぶん手元資金も減ります。開業初期に手元資金を守るなら、節税より先に「その支出のあと、現金がいくら残るか」を確認する順番が大切です。
この関係を整理するために読んだのが、次の3冊です。
- 『なぜ「節税」しているのにお金が残らないのか』:節税と手元資金の関係を確認するために読みました
- 『ひとり社長の世界一ゆるい節税』:マンガ形式で、節税の考え方をつかむために読みました
- 『社長の節税と資産づくりがこれ1冊でわかる本』:節税と資産づくりを、セットで考えるために読みました
節税の前に、その支出のあとに現金がいくら残るかを確認する
節税を目的とした支出で、手元資金を減らしすぎないことが大切です。
税理士でも、自分のお金になると「税金を減らしたい」気持ちが先に立ちがちです。
借入はしないほうがいいのか?
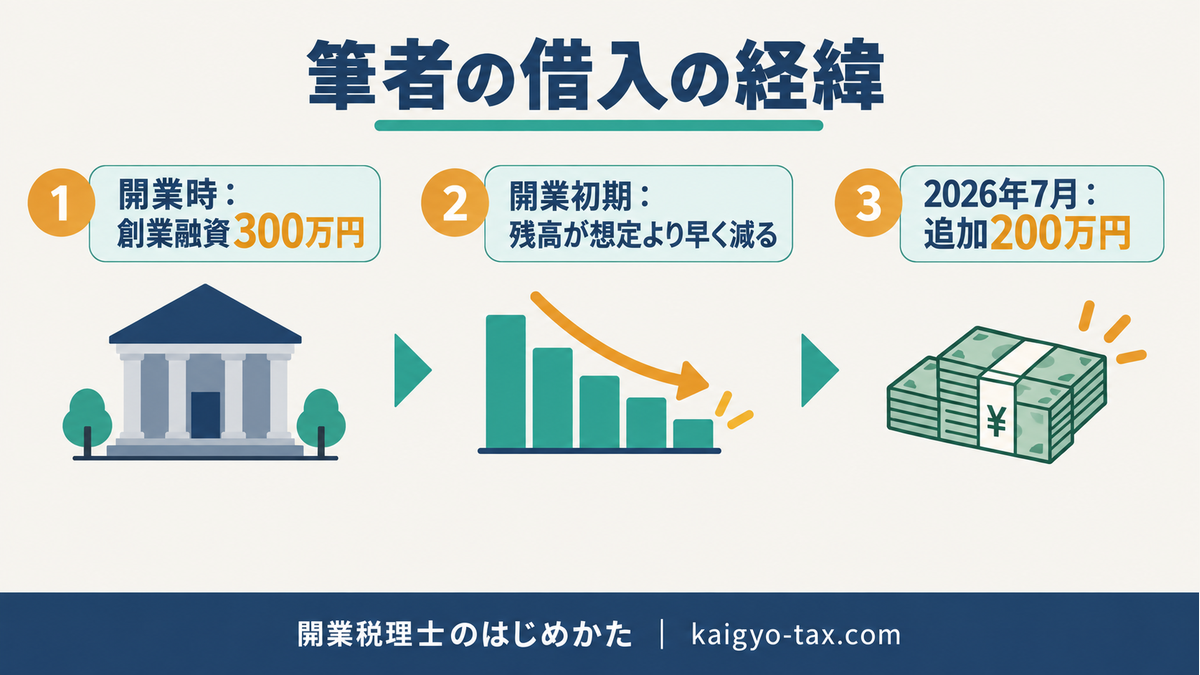
結論として、筆者は開業時に創業融資で300万円を借り入れ、2026年7月に追加で200万円を借り入れました。『借入は減らすな!』で無借金経営のリスクを学んでからは、借入を「手元資金を厚くして事業を続けるための手段」として考えるようになりました。
追加で借り入れた理由は、預金残高の減るペースが想定より早かったためです。
『借入は減らすな!』を読んで、無借金経営にもリスクがあることを学びました。手元資金が薄いと、入金の遅れや急な支出に対応できる余地がなくなります。
考え方が大きく変わったのは、顧問先への提案です。今は、事業を続けることを優先し、借入を使った資金繰りの改善を優先的に提案するようになりました。
借入は「減らすもの」ではなく、手元資金を厚くして事業を続けるための手段
借入の可否や条件は事業ごとに異なるため、金融機関や専門家と個別に判断する必要があります。
借りるかどうかは、残高が減ってから慌てて考えるより、余裕のあるうちに考えておくほうが落ち着いて判断できます。
顧問先から「これ経費で落ちますか」と聞かれたら?
結論として、経費になるかどうかは、その支出が事業に関連しているかで個別に判断します。本や記事の一般論をそのまま当てはめず、顧問先がどんな情報に触れているかを知ったうえで説明することが大切です。
『知らないと損をする税金の話』は、顧問先候補の方がどんな税金の話に関心を持っているかを知るために読みました。
『グレーな税金本』は、判断が分かれる論点があることを知っておくために読んだ本です。そうした論点が存在すると知っておくこと自体が、実務上必要だと感じました。
経費になるかどうかは「事業との関連」で個別に判断する
本や記事で「経費にできる」と書かれていても、そのまま当てはまるとは限りません。
開業時の設備投資でやりがちな失敗は、開業税理士がやりがちな失敗にまとめています。
顧問先がどんな本を読んでいるかを知っておくと、質問の背景が見えやすくなります。
7冊の使い分け一覧【2026年9月時点】
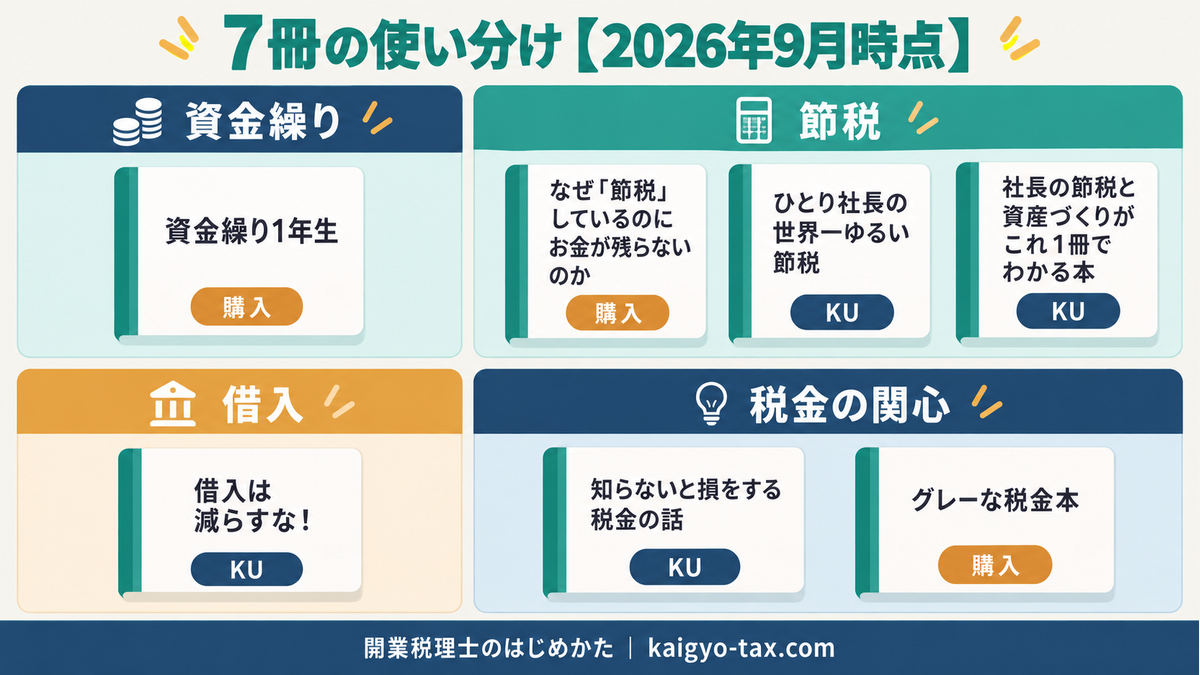
結論として、まず1冊なら運転資金の基本を整理できる『資金繰り1年生』、節税の考え方をつかむならマンガ形式の『ひとり社長の世界一ゆるい節税』、借入の見方を変えたいなら『借入は減らすな!』がおすすめです。7冊のうち4冊はKindle Unlimitedの読み放題対象です。
※スマホでは表を横にスクロールできます。
| 書名 | 読んだ目的 | 区分(2026年9月時点) |
|---|---|---|
| 資金繰り1年生 | 運転資金の基本を整理する | 購入 |
| なぜ「節税」しているのにお金が残らないのか | 節税と手元資金の関係を確認する | 購入 |
| グレーな税金本 | 判断が分かれる論点があると知る | 購入 |
| ひとり社長の世界一ゆるい節税 | 節税の考え方をつかむ(マンガ) | Kindle Unlimited |
| 社長の節税と資産づくりがこれ1冊でわかる本 | 節税と資産づくりをセットで考える | Kindle Unlimited |
| 知らないと損をする税金の話 | 顧問先候補の関心を知る | Kindle Unlimited |
| 借入は減らすな! | 借入を手元資金として考える | Kindle Unlimited |
筆者は2025年11月からKindle Unlimitedを使い続けています。購入でしか読めない本は、金額を気にせず単品で購入しています。
Kindle Unlimitedで読める4冊は読み放題で、対象外の3冊は購入して読む、という分け方が無駄がありません。
ジャンル別の本棚は開業税理士の本棚にまとめています。Kindle Unlimitedで元が取れるかどうかは、Kindle Unlimitedは開業税理士に元が取れる?で検証しています。
区分は変わることがあるので、読む前にAmazonの商品ページで確認してください。
税理士がお金の本を読むときの注意点は?
結論として、本の情報は出版した時点のもので、税制はその後に改正されることがあります。また、本に書かれた手法をそのまま顧問先に当てはめず、実務で使う前に一次資料で根拠を確認することが大切です。
税理士は、税理士法第36条で脱税相談等が禁じられています。判断が分かれる論点を扱った本を読むのは、そうした論点を知っておくためであり、その手法を実務で勧めるためではありません。
本は「考え方を知る材料」として読み、実務の根拠は一次資料で確認する
判断が分かれる手法を、根拠を確かめないまま顧問先に勧めてはいけません。
開業して実際に困ったことは、税理士が開業して困ったこと5選にまとめています。
本で得た考え方は、一次資料で裏付けを取ってから実務に使うようにしています。
開業時に借入はしたほうがいいですか?
事業の状況によって判断が分かれるため、一律には言えません。筆者は開業時に創業融資を受け、その後、預金残高の減りが想定より早かったため追加で借り入れました。借入の可否や条件は、金融機関や専門家と個別に判断してください。
運転資金は何か月分あればいいですか?
筆者は事業の固定費の半年分を目安にしました。ただ、開業初期は生活費も同じ預金から出ていくため、事業の固定費だけで見積もると想定より早く減ります。生活費も含めて見積もることをおすすめします。
紹介した7冊はすべてKindle Unlimitedで読めますか?
2026年9月時点では、7冊のうち4冊がKindle Unlimitedの対象で、3冊は購入が必要です。対象は変わることがあるため、読む前にAmazonの商品ページで確認してください。
税理士でも資金繰りの本を読む意味はありますか?
あります。顧問先の数字を見ることと、自分の事務所の資金繰りを回すことは別物だからです。筆者も、運転資金の見積もりや借入の判断を、自分のお金で初めて行いました。
まとめ:開業1年目は「税金より現金」を先に考える
開業1年目に読んだお金の本7冊と、筆者が実際に判断したことをまとめます。
- 運転資金は、事業の固定費だけでなく生活費も含めて見積もる
- 節税の前に、その支出のあとに現金がいくら残るかを確認する
- 借入は、手元資金を厚くして事業を続けるための手段として考える
- 本の手法はそのまま使わず、実務では一次資料で根拠を確認する
まず1冊なら『資金繰り1年生』、Kindle Unlimitedで読める4冊から試すなら無料体験からどうぞ。
\まずは無料体験から/