
「税理士登録が終わって、いよいよ開業。ところで自分の開業届っていつまでに出すんだっけ?」
顧問先には何度も案内してきた手続きなのに、いざ自分のこととなると意外と迷う——開業前の筆者がまさにそうでした。開業届・青色申告承認申請・インボイス登録は、それぞれ期限も提出方法も違います。
この記事では、開業税理士である筆者が2026年2月の開業時に実際に行った手続きをもとに、税理士自身の開業届・青色申告承認申請・インボイス登録のやり方と期限をまとめます。筆者は開業届と青色申告承認申請書を「マネーフォワード クラウド開業届」(無料)で同時に作成・提出し、インボイス登録はe-Taxで申請しました。さらに、インボイス登録をしたことで開業1年目から消費税の納税が見込まれたため、10月には所得税と消費税の振替納税もe-Taxで申請しています。登録後の消費税の扱いまで、実例でお伝えします。
この記事を書いた人
税理士YC
中卒・元パチプロ。10年間の受験生活を経て税理士になった、開業したての税理士です(2026年2月開業)。「普通のルート」を通ってこなかったからこそ分かる、開業のリアルや失敗を発信しています。
税理士自身にも開業届は必要?【いつまでに出す?】

結論:必要です。個人で税理士事務所を開業すると事業所得が生じるため、「個人事業の開業・廃業等届出書」(いわゆる開業届)を納税地の所轄税務署に提出します。なお2026年(令和8年)1月1日以後に開業した場合、提出期限は従来の「開業から1か月以内」から「開業した年分の確定申告書の提出期限まで」に変わりました。
開業届とは、新たに事業所得などを生ずべき事業を開始したことを税務署に知らせる届出書のことです。税理士登録が済んでいても、税務署への開業届は別の手続きなので、忘れずに提出しましょう。
期限が緩やかになったとはいえ、開業届は青色申告承認申請書とセットで早めに出すのが安全です。後述のとおり、青色申告承認申請の期限(開業から2か月以内)は従来どおり変わっていないためです。
出典:国税庁「A1-5 個人事業の開業届出・廃業届出等手続」https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/04.htm/国税庁「個人で事業を始めたとき/法人を設立したとき」https://www.nta.go.jp/publication/pamph/koho/kurashi/html/07_3.htm(2026年10月時点)
開業届の書き方と提出方法【筆者はMFクラウド開業届を使用】
筆者は「マネーフォワード クラウド開業届」を使いました。無料で、質問に答えていくだけで開業届と青色申告承認申請書が同時に出来上がります(マネーフォワードの会計ソフトを契約していなくても使えます)。
無料登録して質問に答える
屋号・開業日・納税地・青色申告の希望などを、画面の案内に沿って入力します。
書類が自動で作成される
入力内容から、開業届と青色申告承認申請書がまとめて作成されます。
提出方法を選ぶ
スマホでの電子申告(無料の「マネーフォワード クラウド確定申告アプリ」とマイナンバーカードが必要)か、印刷して郵送・窓口持参かを選べます。
控えを保管する
電子申告なら受信通知、書面なら提出記録を保管します。屋号付き口座の開設などで使う場面があります。
もちろん、国税庁サイトから様式をダウンロードして書面で提出したり、e-Taxソフトで直接作成・送信したりする方法でも問題ありません。
出典:マネーフォワード クラウド会社設立「開業届をオンライン(e-Tax)で提出するやり方は?」https://biz.moneyforward.com/establish/basic/51844/(2026年10月時点)
顧問先に案内する立場だからこそ、自分の分は最短ルートで。フォーム入力だけで2枚同時に作れるのはラクでした。
青色申告承認申請はいつまでに出す?【期限は変わらず】

結論:その年の1月16日以後に開業した場合は、開業日から2か月以内に「所得税の青色申告承認申請書」を提出します(1月15日以前の開業なら、その年の3月15日まで)。開業届の期限が緩和された2026年以後も、青色申告承認申請の期限は変わっていません。期限を過ぎると、その年分は青色申告できず白色申告になります
青色申告とは、一定水準の記帳を行い、その記帳に基づいて正しく申告する人が、所得計算などで有利な取扱いを受けられる制度です。最大65万円の青色申告特別控除や純損失の繰越控除など、開業初年度から使いたい特典が揃っています。
65万円控除を受ける要件は?
筆者はMFクラウド開業届で、開業届と青色申告承認申請書を同時に作成・提出しました。別々に出すと期限管理が二重になるので、セットでの提出をおすすめします。
出典:国税庁「A1-8 所得税の青色申告承認申請手続」https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/09.htm/国税庁「No.2070 青色申告制度」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm(2026年10月時点)
青色の「2か月以内」だけは待ってくれません。開業日を決めたら、まずここから逆算しましょう。
開業税理士はインボイス登録すべき?【筆者はe-Taxで申請】

結論:税理士の顧問先はほとんどが事業者のため、適格請求書(インボイス)の交付を求められる前提で考えるのが現実的です。筆者も開業にあわせて、適格請求書発行事業者の登録をe-Taxで申請しました。登録は義務ではないため、最終的には顧客層(事業者中心か、個人の相続・確定申告中心か)で判断しましょう。
適格請求書発行事業者とは、消費税の仕入税額控除に必要な適格請求書を交付できる事業者として、税務署長の登録を受けた事業者のことです。登録を受けると登録番号が通知され、国税庁の公表サイトに掲載されます。
e-Taxでの登録申請の流れ
e-Taxの利用者識別番号を用意する
取得済みならそのまま使えます。未取得ならe-Taxで取得します。
e-Taxソフト(WEB版)で申請書を作成する
質問に回答する形式で「適格請求書発行事業者の登録申請書」を作成します。個人事業者はスマートフォンからも手続きできます。
電子署名して送信する
マイナンバーカード等で電子署名を付与して送信します。登録通知の電子交付を希望しておくと、通知をe-Taxのメッセージボックスで受け取れます。
登録通知を確認する
通知された登録番号を、請求書への記載や顧問先への案内に使います。
登録申請から通知までは一定の期間がかかり、国税庁が申請方法別の目安を公表しています(e-Taxの方が書面より短い傾向です)。顧問契約の開始時には登録番号が必要になることを踏まえ、開業準備の段階で早めに申請しておくのが安全です。なお、事業を開始した課税期間の初日から登録を受けたい場合は、その課税期間中に申請します。
出典:国税庁「D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)」https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/annai/invoice_01.htm/国税庁「適格請求書発行事業者の登録通知時期の目安について」https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/kensu_kikan.pdf/国税庁「No.2090 新たに事業を始めたときの届出など」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2090.htm(2026年10月時点)
登録番号は顧問先への請求書に毎回使うもの。開業案内を出すより先に確保しておくと慌てません。
なお、インボイス登録をすると、開業1年目から消費税の申告と納税が必要になります。負担を軽くする「2割特例」と、納付の方法については次の見出しで解説します。
インボイス登録した1年目の消費税は?2割特例と振替納税【筆者の実例】
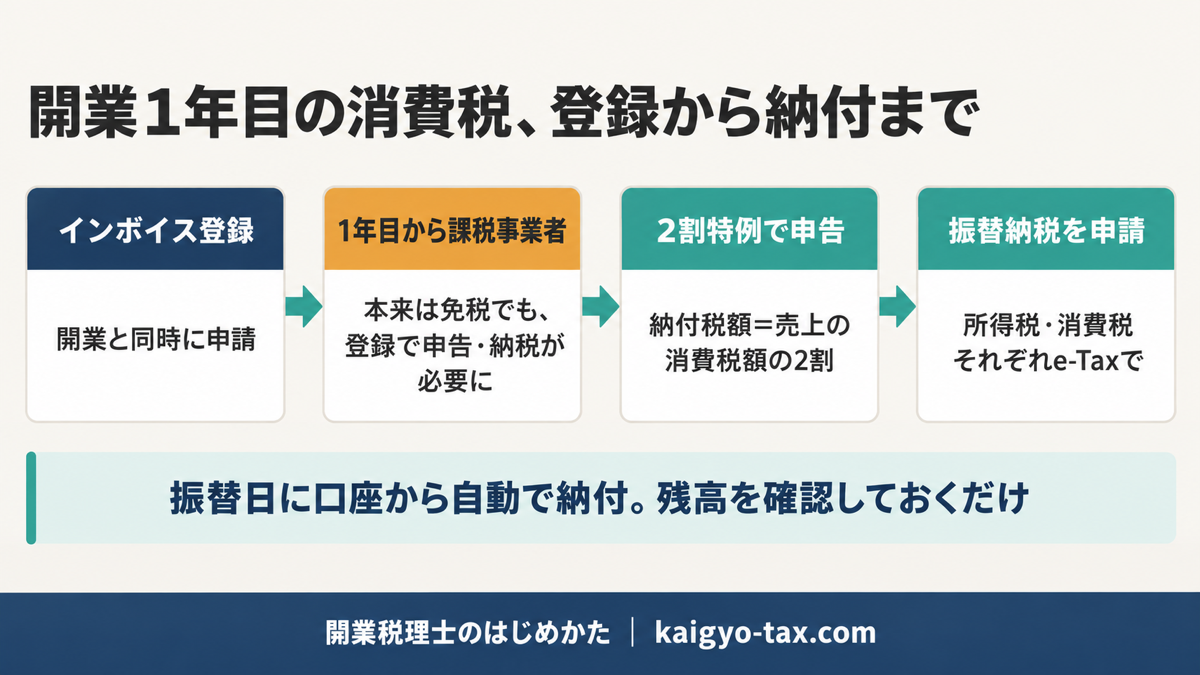
結論:個人で新たに開業した年は、基準期間(前々年)の売上がないため、通常は消費税の納税義務が免除されます。しかしインボイス登録をすると課税事業者になり、開業1年目から消費税の申告と納税が必要になります。開業税理士である筆者も、10月末の試算で消費税の納税が見込まれたため、2割特例で申告する前提で、10月31日に所得税と消費税の振替納税をe-Taxで申請しました。
2割特例とは?開業1年目の税理士は使える?
2割特例とは、インボイス制度を機に免税事業者からインボイス発行事業者(課税事業者)になった事業者が、消費税の納付税額を、売上げに係る消費税額の2割にできる経過措置です。仕入れのインボイスを集計する必要がなく、売上の消費税額がわかれば計算できます。
2026年に開業した個人の税理士にとっては、開業した年分が2割特例の最後の対象年になります。なお国税庁は、個人事業者について令和9年(2027年)分・令和10年(2028年)分は「3割特例」を適用できると公表しています。2年目以降の計算方法は、国税庁の最新情報で確認してください。
出典:国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm(2026年10月時点)
振替納税とは?申請方法と期限
振替納税とは、「預貯金口座振替依頼書兼納付書送付依頼書」(振替依頼書)を提出しておくと、指定した預貯金口座から振替日に自動で納税される仕組みです。対象は申告所得税と、個人事業者の消費税です。
振替日は毎年国税庁が公表しており、納期限より後の日に設定されています(例:令和5年分の個人事業者の消費税は、納期限が令和6年4月1日、振替日が令和6年4月30日)。納付を忘れる心配がなく、口座残高を確認しておくだけで済むのが最大の利点です。
出典:国税庁「振替依頼書のオンライン提出(e-Tax)」https://www.nta.go.jp/publication/pamph/pdf/0020012-044.pdf/国税庁「消費税・地方消費税(個人事業者)の確定申告と納税は正しくお早めに」https://www.nta.go.jp/publication/pamph/koho/campaign/r6/Jan/02.htm(2026年10月時点)
筆者の実例:10月末に納税が見込まれ、振替納税を申請
※スマホでは表を横にスクロールできます。
| 時期 | 手続・出来事 |
|---|---|
| 2026年2月 | 開業。開業届・青色申告承認申請(MFクラウド開業届)、インボイス登録申請(e-Tax) |
| 2026年10月末 | 会計データで試算し、2割特例で計算しても消費税の納税が見込まれた |
| 2026年10月31日 | 所得税と消費税の振替納税を、それぞれe-Taxで申請(口座の基本情報として、金融機関名・支店名・口座番号・名義を入力) |
| 2027年3月(予定) | 2026年分の確定申告。消費税は2割特例を適用する予定 |
開業1年目の消費税は「免税だから関係ない」と思いがちですが、インボイス登録をした時点で話が変わります。年の途中で納税額を試算し、納付方法まで決めておくと、確定申告の時期に慌てずに済みます。
顧問先には毎年案内している振替納税も、自分の分は後回しになりがち。納税が見込まれた時点で申請しておくと安心です。
開業届と一緒に確認しておく届出は?【該当者のみ】
結論:全員に必要なのは開業届(と青色申告をするなら青色申告承認申請書)です。以下は該当する場合のみ検討すれば足ります。ひとりで開業し、当面スタッフを雇わないなら、開業時点では不要なことが多いです。
筆者はひとり開業のため、開業時にはいずれも提出していません。雇用を始めるタイミングで検討すれば大丈夫です。
出典:国税庁「No.2090 新たに事業を始めたときの届出など」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2090.htm(2026年10月時点)
届出が終わったら記帳体制を整えよう【会計ソフト選び】
結論:青色申告の65万円控除を狙うなら複式簿記+e-Tax申告が前提になるため、届出と同じタイミングで自分の事務所の記帳体制(会計ソフト)まで決めてしまうのが効率的です。税理士とはいえ、自分の経理は後回しになりがちです。
ここで1点補足です。開業届の作成に使った「MFクラウド開業届」は無料の書類作成サービスで、有料の会計ソフト「マネーフォワード クラウド会計」とは別のサービスです。開業届を作ったからといって会計ソフトの契約は不要なので、会計ソフトはあらためて比較して選びましょう。
開業税理士の視点でfreee・マネーフォワード・弥生を比較した記事を用意しています。自分の事務所用と顧問先への提案用、両方の観点でまとめているので、あわせてどうぞ。
ちなみに筆者は、自分の事務所の経理にはマネーフォワード クラウド会計を使っています。実際の使用感は税理士のマネーフォワードクラウド導入ガイドにまとめました。
届出はゴールではなくスタート。記帳体制まで決めて、ようやく「開業の事務手続き完了」です。
よくある質問
開業届を出し忘れたらどうなりますか?
2026年(令和8年)1月1日以後の開業では、提出期限自体が「開業した年分の確定申告書の提出期限まで」とされており、提出が遅れても罰則はありません。ただし青色申告承認申請書の期限(開業から2か月以内)は別なので、青色申告をしたい場合は注意してください。
開業届と青色申告承認申請書は同時に出せますか?
出せます。筆者はマネーフォワード クラウド開業届で2つの書類を同時に作成し、まとめて提出しました。期限管理が一度で済むので、セットでの提出がおすすめです。
インボイス登録は開業と同時にできますか?
事業を開始した課税期間の初日から登録を受けたい場合は、その課税期間中に登録申請書を提出します。登録番号の通知までは申請方法に応じた期間がかかるため、早めの申請が安心です。
MFクラウド開業届を使うには、マネーフォワードの会計ソフト契約が必要ですか?
不要です。MFクラウド開業届は無料で利用でき、会計ソフトの契約がなくても書類の作成・提出まで行えます。スマホで電子申告する場合は、無料の「マネーフォワード クラウド確定申告アプリ」とマイナンバーカードが必要です。
開業1年目でも消費税を納める必要はありますか?
インボイス登録をしていれば必要です。個人で新たに開業した年は基準期間の売上がないため通常は免税ですが、インボイス登録をすると課税事業者になり、1年目から申告・納税が必要になります。2026年分までは、要件を満たせば2割特例で納付税額を売上税額の2割にできます。
振替納税の申請はいつまでに出せばいいですか?
その税金の納期限までに振替依頼書を提出します。e-Taxでも提出でき、所得税と消費税は税目ごとに手続が必要です。一度手続をすれば、翌年以降も継続して利用できます。
税務署・都道府県への届出とあわせて、退職の翌日から14日以内に国民健康保険と国民年金への切り替え手続きも必要です。健康保険の選び方や国民年金の免除、小規模企業共済については「開業税理士の社会保険はどうする?国保・国民年金・小規模企業共済の選び方」にまとめています。
まとめ|税理士自身の開業届・青色申告・インボイス登録は早めにセットで
税理士自身の開業届・青色申告承認申請・インボイス登録について、筆者の実体験をもとにまとめました。
届出が済んだら、次は自分の事務所の記帳体制づくりです。開業税理士の視点で会計ソフトを比較したクラウド会計ソフト比較|freee・マネーフォワード・弥生【税理士視点】で、自分の事務所に合う1本を選んでください。